La déclaration se prépare toute l'année, pas en avril
Chaque charge saisie sait si elle est récupérable sur le locataire et si elle est déductible de vos revenus. En février, la régularisation annuelle se calcule ; au printemps, vos bases imposables sont déjà là, régime par régime.
Le tableur de fin d'année, et le doute qui va avec
Au printemps, il faut tout reprendre : additionner les loyers encaissés, retrouver les factures, se souvenir de ce qui était récupérable sur le locataire et de ce qui ne l'était pas, puis choisir entre micro et réel sans savoir ce que l'autre aurait donné.
La régularisation des charges subit le même sort. Elle demande de comparer les provisions appelées aux dépenses réelles, bail par bail, pour une année entière. Beaucoup de bailleurs ne la font pas — et perdent, ou font payer, sans le savoir.
Le problème n'est pas de savoir compter. C'est que l'information est dispersée sur douze mois, et qu'on la rassemble au pire moment : celui où il faut déclarer.
Comment ça marche
- 1
Chaque charge est qualifiée à la saisie
Eau, chauffage, ascenseur, ordures ménagères, assurance, taxe foncière, entretien des parties communes : vous saisissez la dépense une fois, au bien ou au lot, avec sa période. Et surtout, vous dites si elle est récupérable sur le locataire. C'est cette qualification, posée au moment où vous avez la facture sous les yeux, qui rend possible tout le reste.
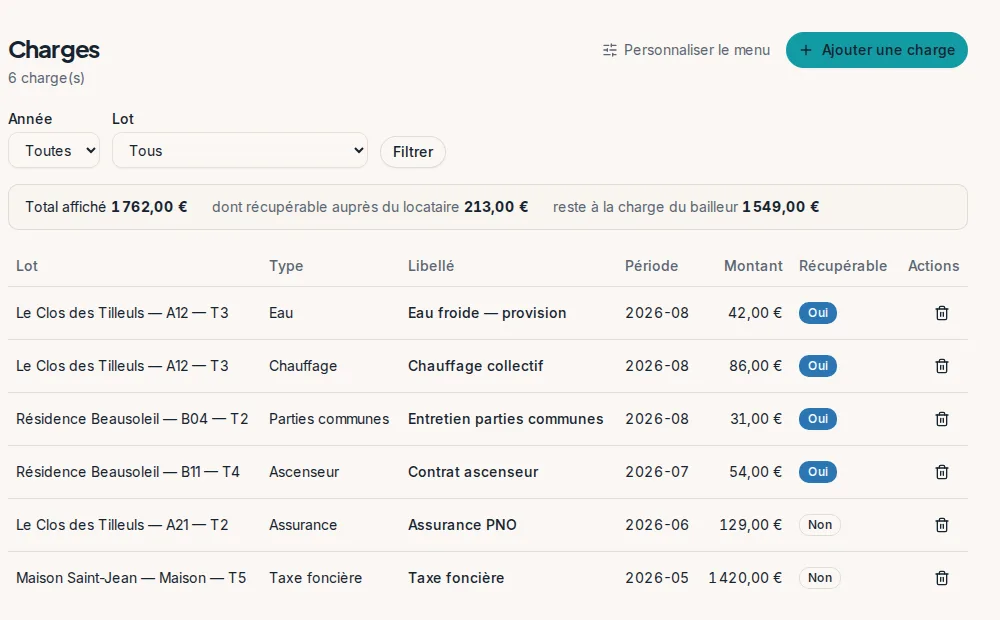
Les charges, et ce qui est récupérable sur le locataire — capture de l'application. - 2
En février, la régularisation se calcule
L'application compare, bail par bail, les provisions appelées sur l'année et les charges récupérables réellement constatées. Elle en tire un solde : complément dû par le locataire, ou trop-perçu à lui rendre. Le calcul se fait tout seul entre février et mars, quand les charges de décembre sont saisies. Le décompte, lui, part d'un clic — jamais d'un automatisme.
- 3
Vos bases imposables suivent le régime du bail
Location nue, c'est du foncier ; meublé, étudiant, mobilité, c'est du BIC. L'application ventile vos recettes brutes — loyers et provisions encaissées, qui sont bien des recettes imposables — et vos dépenses déductibles, puis calcule la base de chaque régime : micro-foncier et son abattement de 30 % sous 15 000 €, micro-BIC à 50 % sous 77 700 €, ou le réel. La courte durée non classée a son propre plafond depuis 2025.
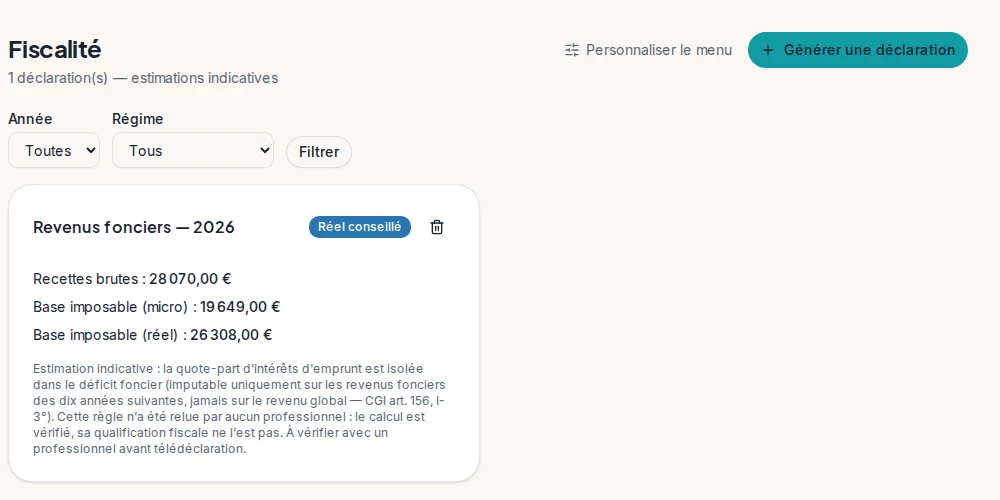
Une déclaration générée : micro, réel, et sa réserve — capture de l'application. - 4
Et le déficit foncier n'est pas traité à la louche
Un déficit foncier s'impute sur votre revenu global dans la limite de 10 700 €, sauf la part qui vient des intérêts d'emprunt : celle-là ne s'impute que sur les revenus fonciers des dix années suivantes. L'application fait cette scission — deux bailleurs au même déficit total n'ont pas le même impôt selon d'où il vient. Vos SCI ont leurs propres déclarations, à l'IR comme à l'IS.
Ce que vous avez sous la main au moment de déclarer
Une régularisation par bail et par année
Provisions appelées, charges récupérables constatées, solde. Calculée une fois, jamais deux : une seconde passe ne réécrit rien.
Des bases par régime, pas un total
Foncier, LMNP, LMP, SCI : chaque régime a sa déclaration, parce qu'un portefeuille mixte ne se déclare pas en bloc.
La comparaison micro / réel
Les deux bases sont calculées avec les seuils et abattements en vigueur. Vous choisissez en connaissance de cause.
Un déficit foncier scindé
La part imputable sur le revenu global, plafonnée à 10 700 €, et la part issue des intérêts d'emprunt, reportable dix ans.
Un grand livre immuable
Chaque loyer, paiement et charge y écrit sa ligne. On n'y corrige pas une écriture : on en passe une autre.
Vos sociétés civiles à part
Une SCI a ses associés, ses comptes courants et ses déclarations propres, à l'impôt sur le revenu comme à l'impôt sur les sociétés.
Ce que l'application ne fait pas
- Les règles fiscales codées dans l'application n'ont été relues par aucun professionnel. Les calculs sont de l'arithmétique et sont testés ; leur qualification fiscale, non. Les montants produits sont des estimations indicatives, à confronter à votre situation — l'application l'affiche à l'écran, et ce n'est pas une formule de style.
- L'application ne télétransmet rien : elle prépare les bases, vous les reportez dans votre déclaration. Elle n'est ni un télédéclarant, ni un cabinet comptable.
- Le statut de loueur en meublé professionnel n'est pas tranché ici : le seuil de 23 000 € de recettes est indiqué, mais la qualification dépend aussi des autres revenus de votre foyer, que l'application ne connaît pas.
- Le décompte de régularisation n'est pas envoyé automatiquement au locataire. Le calcul est automatique entre février et mars ; l'envoi part d'un clic, parce qu'une somme réclamée sans que vous l'ayez vue serait une mauvaise idée.
- Une charge mal qualifiée à la saisie fausse tout ce qui suit. L'application ne devine pas si une dépense est récupérable ou déductible : c'est la seule chose qu'elle vous demande vraiment.
- IMMO-O ne récupère rien pour vous : un complément de charges dû par le locataire se règle entre lui et vous, directement.
Questions fréquentes
Micro ou réel : l'application choisit-elle pour moi ?
Non, elle calcule les deux et vous montre le résultat. Le micro-foncier applique 30 % d'abattement sous 15 000 € de recettes, le micro-BIC 50 % sous 77 700 € ; au réel, ce sont vos dépenses réelles qui comptent. Le choix vous appartient, et il a des conséquences sur plusieurs années.
Qu'est-ce qui entre dans les recettes ?
Les loyers encaissés et les provisions pour charges que vous avez encaissées : en droit fiscal français, les provisions sont bien des recettes imposables. La régularisation vient corriger l'écart l'année suivante.
Comment sont traitées mes SCI ?
Une société a sa propre existence dans l'application : ses associés, leurs comptes courants, ses biens et ses déclarations, à l'IR comme à l'IS. Elle ne se confond pas avec votre patrimoine en nom propre.
Et si je loue en courte durée ?
Le régime dépend du classement du meublé de tourisme. Depuis la loi du 19 novembre 2024, applicable aux revenus 2025 et suivants, un meublé non classé relève d'un micro-BIC réduit — 15 000 € de recettes et 30 % d'abattement — et non du régime du meublé classique. L'application applique cette distinction.
Puis-je m'en servir pour remplir ma déclaration ?
Pour préparer les montants, oui, et c'est l'usage prévu. Pour signer votre déclaration en étant sûr de votre régime et de vos abattements, faites-les vérifier : l'application ne remplace pas un comptable, et elle ne le prétend pas.

Le prochain printemps peut être moins désagréable
Créez votre compte et saisissez vos charges à mesure : au moment de déclarer, l'addition sera déjà faite.