Votre crédit n'est pas une charge, et ça change votre impôt
Capital, intérêts, assurance : trois choses différentes dans une seule mensualité. L'application tient le tableau d'amortissement, ne les additionne jamais, et ne déduit que ce qui est déductible.
La mensualité part du compte en un seul morceau
Sur le relevé bancaire, le crédit est une ligne : 812 €. Dans la réalité fiscale, c'est trois choses — du capital qu'on rembourse, des intérêts qu'on paie, une assurance qu'on cotise — et une seule des trois ne compte pas dans vos charges déductibles.
Déduire la mensualité entière est l'erreur la plus courante du bailleur qui tient ses comptes lui-même. Elle gonfle les charges, crée un déficit qui n'existe pas, et se voit le jour d'un contrôle.
Le tableau d'amortissement de la banque donne bien la répartition — dans un PDF de douze pages qu'on ne relit jamais, et qui devient faux dès la première échéance décalée ou le premier remboursement anticipé.
Comment ça marche
- 1
Vous saisissez les conditions, le tableau se calcule
Capital emprunté, taux annuel, durée, date de première échéance, et le mode d'assurance — sur le capital initial ou sur le capital restant dû, les deux ne coûtent pas la même chose. L'application déroule le tableau d'amortissement à mensualité constante, échéance par échéance, jusqu'à la dernière.
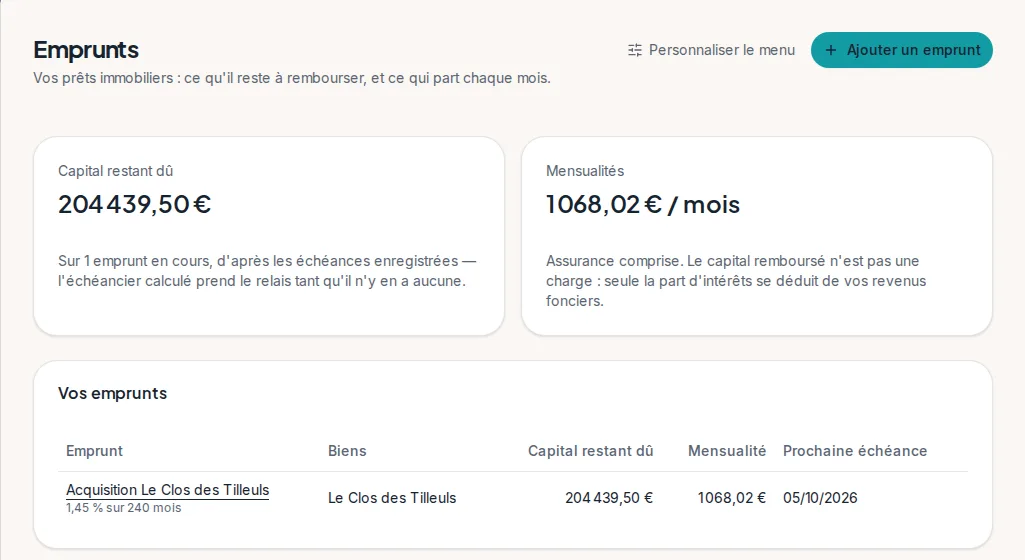
Le capital restant dû, la mensualité, et ce qui se déduit vraiment — capture de l'application. - 2
Capital et intérêts ne se mélangent jamais
C'est la règle que tout le module protège : aucune ligne, aucun calcul, aucun écran ne renvoie une mensualité sans ses composantes. L'intérêt et l'assurance sont des charges déductibles, le capital remboursé est un remboursement de dette qui n'entre dans aucun résultat. Au grand livre, une mensualité s'écrit en trois lignes distinctes — précisément pour qu'on ne puisse pas les additionner par accident.
- 3
Ce qui a été payé prévaut sur ce qui était prévu
Vous enregistrez les échéances réellement prélevées. Et la règle est claire : l'échéance saisie l'emporte toujours sur l'échéance calculée. C'est ce qui rend enregistrables un taux variable, un différé ou un remboursement anticipé sans avoir à les modéliser : le capital restant dû devient celui de vos échéances réelles, et l'écran dit que la suite du tableau n'est plus qu'une projection.
- 4
Et vos intérêts arrivent dans votre déclaration
Les intérêts et l'assurance de l'année alimentent vos charges déductibles, régime par régime. Ils entrent aussi dans le déficit foncier — où ils ont un statut particulier : la part de déficit qui vient des intérêts ne s'impute jamais sur votre revenu global, seulement sur vos revenus fonciers des dix années suivantes. L'application fait cette scission.
Ce que vous savez de votre crédit à tout moment
Un capital restant dû juste
Calculé sur vos échéances réelles quand vous les enregistrez, pas sur un tableau théorique qui a divergé à la première anomalie.
Trois lignes par mensualité
Capital, intérêts, assurance — au grand livre comme à l'écran. Jamais un total qui inviterait à tout déduire.
Des intérêts déductibles chiffrés
Le montant de l'année, prêt à entrer dans vos charges, sans relire douze pages de tableau bancaire.
Un déficit foncier correctement scindé
La part venant des intérêts est isolée : elle ne s'impute que sur les revenus fonciers des dix années suivantes.
Un cash-flow qui tient compte du crédit
Ce qui reste vraiment après la mensualité, et pas seulement après les charges.
Un rapprochement possible
Une échéance d'emprunt est un débit, là où un loyer est un crédit : elle se lettre avec le mouvement bancaire correspondant.
Ce que l'application ne fait pas
- Les règles fiscales appliquées n'ont été relues par aucun professionnel — c'est une dette assumée et écrite dans notre documentation, pas un oubli. Le calcul est de l'arithmétique et il est testé ; sa qualification fiscale ne l'est pas.
- Le tableau d'amortissement calculé suppose un taux fixe et une mensualité constante. Un taux variable, un différé ou un remboursement anticipé s'enregistrent par leurs échéances réelles — ils ne sont pas modélisés, et l'écran dit alors que la suite du tableau est une projection.
- L'application ne connaît ni la valeur de vos biens, ni votre rendement, ni votre plus-value : le suivi d'emprunt éclaire votre trésorerie et votre fiscalité, il ne pilote pas un investissement.
- Aucune connexion à votre banque ou à votre organisme prêteur : les conditions du prêt et les échéances payées se saisissent, comme tout le reste des mouvements.
- Ce n'est pas un simulateur : l'application suit un prêt déjà signé. Comparer des offres, calculer une capacité d'emprunt ou simuler un rachat ne fait pas partie du sujet.
Questions fréquentes
Puis-je déduire toute ma mensualité ?
Non, et c'est l'erreur la plus fréquente. Seuls les intérêts et l'assurance emprunteur sont des charges ; le capital remboursé n'en est pas une, puisque c'est un remboursement de dette. L'application les sépare partout pour que la question ne se pose même pas.
Mon prêt est à taux variable, est-ce gérable ?
Oui, par les échéances réellement payées. Le tableau calculé suppose un taux fixe, mais dès que vous enregistrez vos échéances réelles, ce sont elles qui font foi — y compris pour le capital restant dû. L'écran indique que la partie non encore payée n'est qu'une projection.
Et si je fais un remboursement anticipé ?
Vous l'enregistrez comme une échéance réelle. Le capital restant dû suit, sans que vous ayez à recalculer ou à ressaisir le prêt. Le tableau théorique, lui, reste ce qu'il est : une projection.
Pourquoi le mode d'assurance est-il demandé ?
Parce qu'une assurance calculée sur le capital initial coûte la même chose chaque mois, tandis qu'une assurance sur le capital restant dû diminue avec lui. Sur vingt ans, l'écart est important, et il change le montant déductible de chaque année.
Est-ce que ça remplace mon tableau d'amortissement bancaire ?
Pour savoir où vous en êtes et ce que vous pouvez déduire, oui. Pour toute question contractuelle avec votre prêteur, c'est son document qui fait foi — l'application ne se substitue pas à lui.

La prochaine déclaration peut cesser d'être approximative
Créez votre compte et saisissez votre prêt : les intérêts de l'année se chiffrent tout seuls.